Система налогообложения для аптеки: как выбрать правильный режим
Выбор системы налогообложения — одно из ключевых решений при открытии аптеки или аптечного пункта. От него напрямую зависит налоговая нагрузка, объём отчётности и финансовый результат бизнеса. Российское законодательство предлагает несколько режимов, однако аптечная деятельность накладывает существенные ограничения: не все режимы доступны фармацевтическим организациям, а ошибка в выборе может стоить сотен тысяч рублей переплат ежегодно.
В этом материале мы разберём, какие системы налогообложения доступны аптекам в 2024 году, сравним их по ключевым параметрам и дадим практические рекомендации для разных форматов аптечного бизнеса.
Какие системы налогообложения доступны аптекам
Аптеки в России могут работать в форме ООО или ИП. Доступные налоговые режимы зависят от организационно-правовой формы, оборота, количества сотрудников и ряда других параметров. Рассмотрим основные варианты.
ОСНО
Общая система налогообложения. Доступна всем юридическим лицам и ИП. Предполагает уплату НДС (10% на лекарства), налога на прибыль (20% для ООО) или НДФЛ (13–15% для ИП).
УСН
Упрощённая система. Доступна при доходе до 265,8 млн руб. и штате до 130 человек. Два варианта: 6% с доходов или 15% с разницы «доходы минус расходы».
ПСН
Патентная система. Только для ИП с годовым доходом до 60 млн руб. Стоимость патента фиксирована и не зависит от фактической выручки.
Важно: ЕНВД (единый налог на вменённый доход) отменён с 1 января 2021 года. Аптеки, работавшие на этом режиме, были обязаны перейти на другую систему. Следите за актуальностью вашего налогового режима.
Сравнение систем налогообложения для аптеки
Таблица поможет быстро сориентироваться в ключевых параметрах каждого режима применительно к аптечному бизнесу.
| Параметр | ОСНО | УСН 6% | УСН 15% | ПСН |
|---|---|---|---|---|
| Организационная форма | ООО, ИП | ООО, ИП | ООО, ИП | Только ИП |
| Лимит дохода | Без ограничений | 265,8 млн руб./год | 265,8 млн руб./год | 60 млн руб./год |
| Ставка налога | НДС 10% + налог на прибыль 20% | 6% от дохода | 15% от прибыли | Фиксированная стоимость |
| Объём отчётности | Высокий | Минимальный | Средний | Минимальный |
| Учёт расходов | Полный | Нет | Да | Нет |
| Подходит для крупных аптек | ✓ Да | Ограниченно | ✓ Да | ✗ Нет |
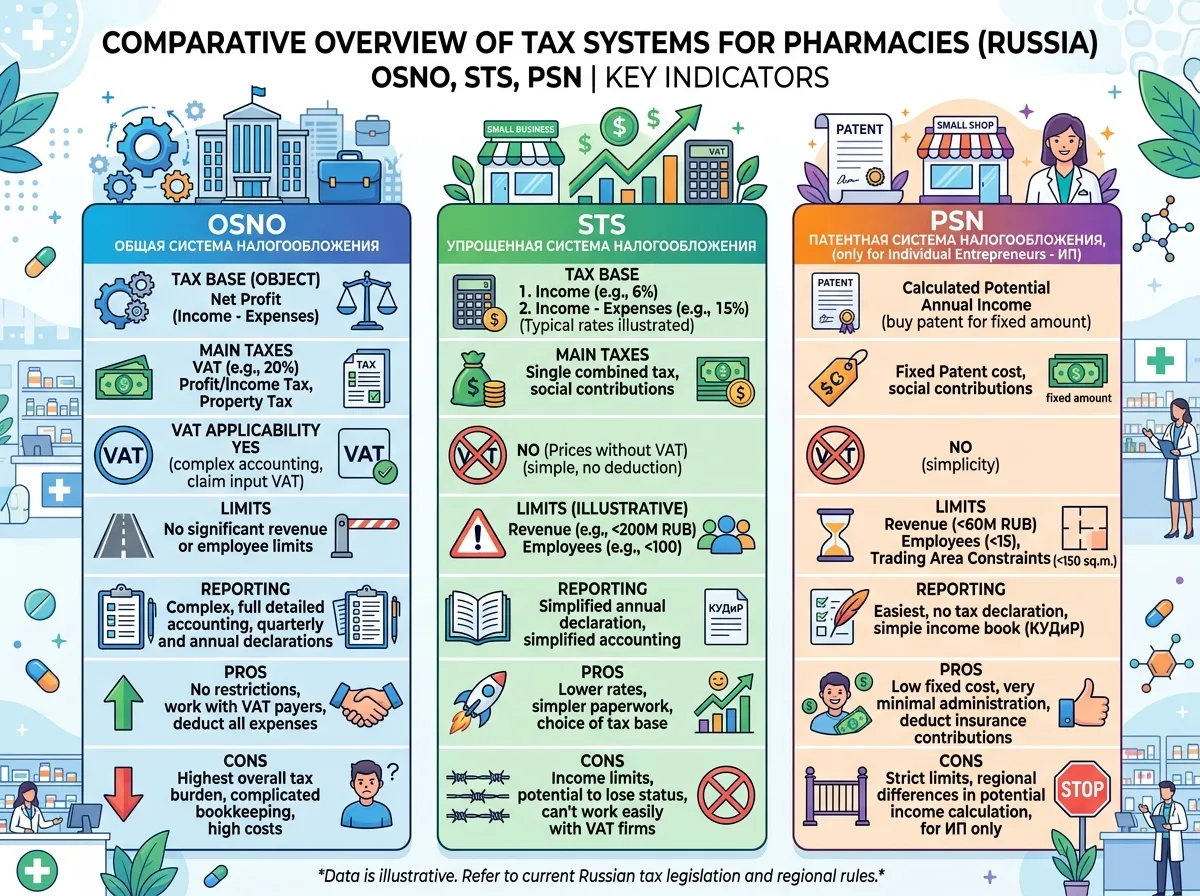
Особенности каждого режима для аптечного бизнеса
ОСНО — для крупных сетей и оптовиков
Общая система налогообложения обязательна для аптечных организаций с оборотом свыше 265,8 млн рублей в год, а также для тех, кто занимается оптовой торговлей лекарственными средствами. Главное преимущество — возможность применять льготную ставку НДС 10% на большинство лекарственных препаратов, включённых в перечень жизненно необходимых.
- +Можно принимать к вычету входящий НДС от поставщиков
- +Нет ограничений по выручке и численности персонала
- −Сложная отчётность: НДС, налог на прибыль, бухгалтерский баланс
- −Требует профессионального бухгалтера или аутсорсинга
УСН «Доходы минус расходы» — оптимум для большинства аптек
Для одиночных аптек и небольших сетей УСН 15% является наиболее популярным выбором. Аптечный бизнес характеризуется высокой долей расходов (закупка товара, аренда, зарплата), поэтому режим «доходы минус расходы» позволяет существенно снизить налоговую базу. При рентабельности до 20–25% этот вариант значительно выгоднее УСН 6%.
- +Учитываются расходы на закупку товара, аренду, зарплату, рекламу
- +Минимальный налог — не более 1% от выручки при убытках
- −Необходимо тщательно документировать все расходы
- −Региональная ставка может отличаться от федеральных 15%
УСН «Доходы» и ПСН — для ИП с небольшим оборотом
УСН 6% выгодна, когда расходы аптеки минимальны или сложно подтверждаются документально. Патентная система подходит индивидуальным предпринимателям, открывающим небольшой аптечный пункт в регионе с низкой базовой доходностью. Стоимость патента устанавливается региональным законодательством и не зависит от реальной выручки — это предсказуемо, но рискованно при низком трафике.
- +ПСН: не нужно сдавать налоговую декларацию
- +УСН 6%: простота расчёта, нет риска споров о расходах
- −ПСН: недоступна для ООО и крупных аптек
- −УСН 6%: при высоких расходах переплата по сравнению с УСН 15%
Как выбрать налоговый режим: пошаговый алгоритм
Правильный выбор системы налогообложения зависит от конкретных параметров вашего бизнеса. Пройдите по шагам ниже, чтобы определить оптимальный вариант.
Определите организационно-правовую форму
Если вы регистрируете ООО — ПСН недоступна. Для ИП доступны все режимы. Выбор формы влияет и на ответственность, и на налоговые возможности.
Оцените планируемый годовой оборот
До 60 млн руб. — рассмотрите ПСН (только ИП). До 265,8 млн руб. — доступна УСН. Свыше — только ОСНО. Учтите плановый рост на 2–3 года вперёд.
Рассчитайте долю расходов в выручке
Если расходы превышают 60% выручки — УСН 15% выгоднее УСН 6%. Для аптек типичная доля расходов составляет 75–85%, что делает режим «доходы минус расходы» приоритетным.
Проверьте региональные льготы
Субъекты РФ вправе снижать ставку УСН 15% до 5%, а ставку УСН 6% — до 1%. Ряд регионов устанавливает нулевую ставку для ИП на «налоговых каникулах». Уточните актуальные ставки в вашем регионе на сайте ФНС.
Проконсультируйтесь с налоговым консультантом
Перед регистрацией закажите расчёт налоговой нагрузки для каждого режима на основе вашей финансовой модели. Ошибочный выбор режима при регистрации можно исправить только с нового календарного года.
FAQ: налогообложение аптеки
Может ли аптека применять НПД (самозанятость)?
Нет. Режим НПД запрещён для перепродажи товаров, к которой относится розничная торговля лекарственными препаратами. Аптека должна работать на ОСНО, УСН или ПСН (для ИП).
Облагаются ли лекарства НДС по ставке 10% или 20%?
Большинство зарегистрированных лекарственных препаратов облагаются НДС по льготной ставке 10%. Ставка 20% применяется к товарам, не включённым в перечень медицинских изделий и лекарств (например, некоторые БАД, косметика, нелекарственные товары аптечного ассортимента).
Когда нужно перейти на ОСНО с УСН?
Переход обязателен при превышении лимита выручки (265,8 млн руб. в 2024 году) или при росте численности сотрудников свыше 130 человек. Аптечная сеть из 5–7 точек может достичь этого порога — планируйте заранее.
Нужна ли онлайн-касса при любом режиме налогообложения?
Да. Розничные аптеки обязаны применять ККТ вне зависимости от системы налогообложения. Исключений для аптечного сегмента по данному требованию не предусмотрено.
Можно ли совмещать несколько режимов налогообложения?
ИП вправе совмещать ПСН и УСН, распределяя виды деятельности. Например, аптечный пункт — на патенте, а оказание фармацевтических консультаций — на УСН. Однако при совмещении необходимо вести раздельный учёт доходов и расходов.
Получите консультацию по налогообложению вашей аптеки
Каждая аптека уникальна: формат, регион, оборот, структура расходов — всё это влияет на оптимальный режим. Читайте наши материалы по финансам аптечного бизнеса или обратитесь к специалисту для индивидуального расчёта налоговой нагрузки.
Материал носит информационный характер и не является налоговой консультацией. Законодательство регулярно обновляется — проверяйте актуальность данных на официальном сайте ФНС России.